Die Kreditkartennummer: Wo sie steht & was sie bedeutet
Ob im Onlineshop, bei der Hotelbuchung oder beim Hinterlegen in einer Bezahl-App: Ihre Kreditkartennummer brauchen Sie häufiger, als Sie vielleicht denken. Die meist 16-stellige Zahlenfolge steht klassisch auf der Vorderseite Ihrer Karte. Bei vielen neueren Kredit- und Debitkarten finden Sie sie aber auf der Rückseite oder nur in der App Ihrer Bank. In diesem Beitrag erfahren Sie, wo Sie Ihre Kartennummer finden, was die einzelnen Ziffern bedeuten und wie Sie die Nummer vor Missbrauch schützen. Grundlagen zu den verschiedenen Kartentypen finden Sie in unserem Ratgeber zur Kreditkarte.
In Kürze
- Die Kreditkartennummer hat meist 16 Stellen, bei American Express sind es 15 und bei Diners Club meist 14.
- Sie steht auf der Vorderseite, auf der Rückseite oder bei manchen Karten nur in der Banking-App.
- Die ersten Ziffern bilden die BIN. Sie hat bei neuen Karten 8 Stellen und verrät, welches Kartennetzwerk und welche Bank die Karte ausgegeben haben.
- Die letzte Ziffer ist eine Prüfziffer, die Tippfehler bei der Eingabe erkennt.
- Die Kartennummer ist weder Ihre IBAN noch die Prüfnummer (CVV oder CVC) auf der Rückseite.
- Bei Verlust oder Verdacht auf Missbrauch sperren Sie Ihre Karte sofort, zum Beispiel über den Sperr-Notruf 116 116.
Dafür wird Ihre Kreditkartennummer benötigt
Die Kreditkartennummer ist die wichtigste Angabe, wenn Sie ohne die Karte selbst bezahlen. Das betrifft vor allem Zahlungen im Internet, am Telefon oder in Apps. Zusammen mit Ihrem Namen, dem Ablaufdatum und der Prüfnummer sorgt sie dafür, dass die Zahlung beim richtigen Kartenkonto landet.
Bei Online-Zahlungen bestätigen Sie den Kauf heute meist zusätzlich in der App Ihrer Bank oder mit einem Code per SMS. Dieses Verfahren heißt 3-D Secure, bei Visa „Visa Secure“ und bei Mastercard „Mastercard Identity Check“. Es ist seit der europäischen Zahlungsdiensterichtlinie PSD2 für die meisten Online-Zahlungen Pflicht und schützt Sie zusätzlich, falls Ihre Kartennummer in falsche Hände gerät.
Erhalten Sie nach Ablauf Ihrer Karte eine Folgekarte, bleibt die Kartennummer häufig gleich. Ablaufdatum und Prüfnummer ändern sich dagegen. Nach einem Verlust oder einer Sperre bekommen Sie in der Regel eine neue Karte mit neuer Nummer. Denken Sie in diesem Fall daran, die neuen Daten bei Abos und Onlineshops zu hinterlegen.
Position und Länge der Kreditkartennummer
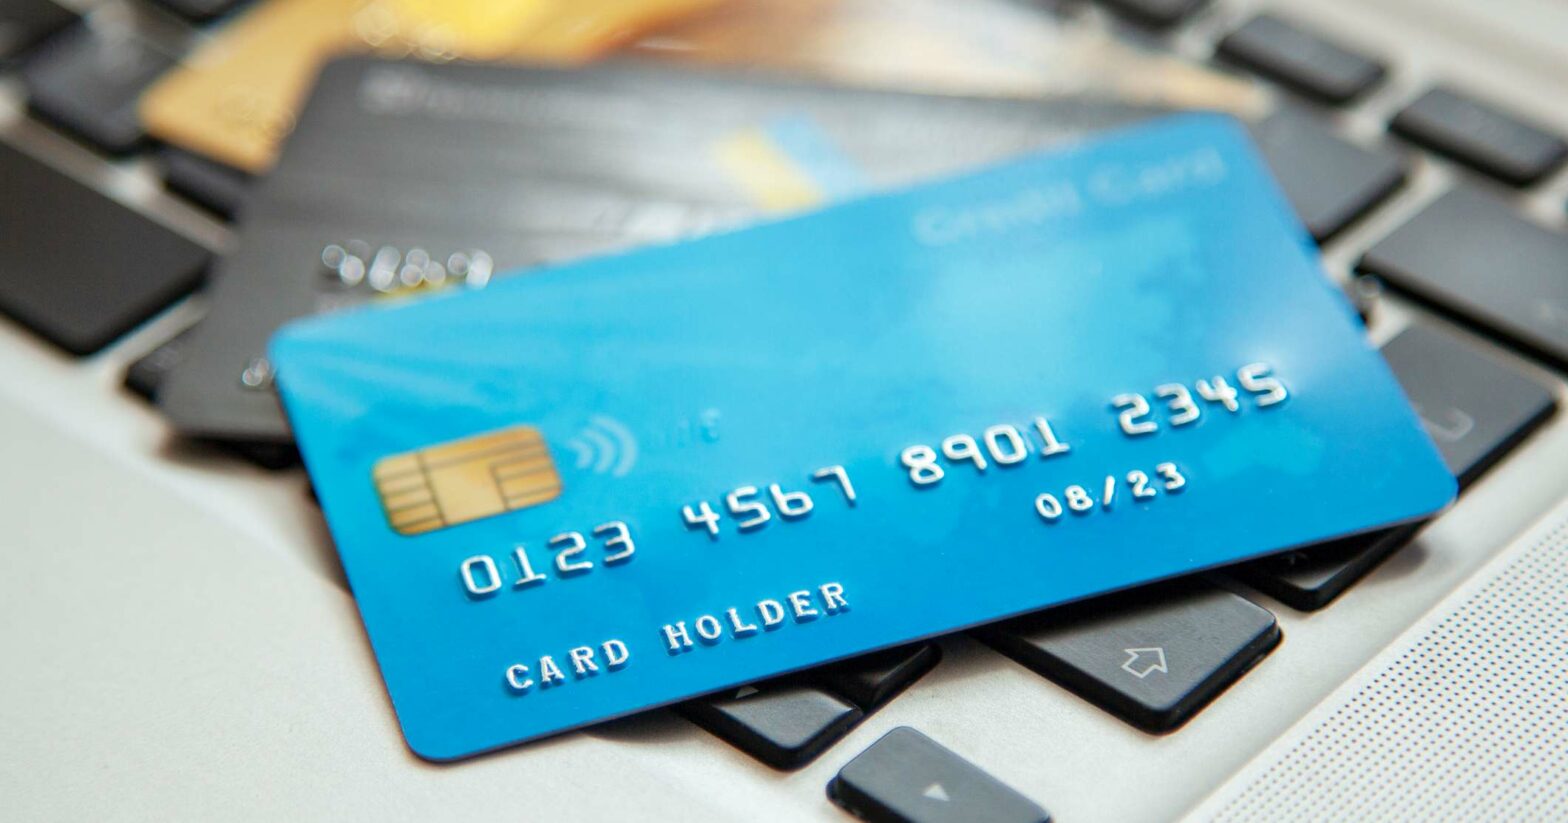
Klassisch steht die Kreditkartennummer auf der Vorderseite der Karte, unterhalb des Chips. Die Ziffern sind zur besseren Lesbarkeit in Blöcken angeordnet, meist in vier Vierergruppen. Bei älteren Karten sind sie hochgeprägt, bei neueren Karten meist flach aufgedruckt.
Kartennummer auf der Rückseite oder in der App
Immer mehr Banken drucken die Kartennummer auf die Rückseite, oft zusammen mit Ablaufdatum und Prüfnummer. Das hat einen Sicherheitsgrund: Beim Bezahlen an der Kasse kann niemand die Nummer so leicht abfotografieren. Manche Karten tragen gar keine Nummer mehr. Dann finden Sie die vollständige Kartennummer in der App oder im Online-Banking Ihrer Bank. Auf Ihrer Kreditkartenabrechnung steht die Nummer meist nur gekürzt, etwa mit den letzten vier Ziffern.
Kartennummer bei Debitkarte und girocard
Auch Debitkarten von Visa und Mastercard haben eine meist 16-stellige Kartennummer, die genauso aufgebaut ist wie bei einer Kreditkarte. Mit ihr können Sie ebenfalls online bezahlen. Die girocard (früher EC-Karte) hat eine eigene Kartennummer. Für Zahlungen im Internet brauchen Sie in der Regel eine Karte von Visa oder Mastercard. Die Unterschiede erklären wir im Beitrag girocard oder Kreditkarte.
Die Länge Ihrer Kreditkartennummer
In Deutschland haben die meisten Kreditkarten eine 16-stellige Nummer. Karten von American Express haben 15 Stellen, Karten von Diners Club meist 14. Die internationale Norm ISO/IEC 7812 erlaubt Kartennummern mit bis zu 19 Stellen. Welche Kartenarten es gibt, lesen Sie in unserem Kreditkartenarten-Vergleich.
Aufbau der Kreditkartennummer
Die Ziffern Ihrer Kreditkartennummer sind nicht zufällig gewählt. Jede Kartennummer besteht aus drei Teilen: der BIN, der individuellen Kontonummer des Karteninhabers und der Prüfziffer.
BIN
Die ersten Ziffern Ihrer Kreditkartennummer bilden die BIN (Bank Identification Number). In der Norm heißt sie IIN (Issuer Identification Number). Lange Zeit bestand die BIN aus 6 Ziffern. Seit April 2022 vergeben Visa und Mastercard neue BINs mit 8 Ziffern, weil die 6-stelligen Nummern knapp wurden (Quelle: Nexi). Die Gesamtlänge der Kartennummer ändert sich dadurch nicht. Ältere Karten mit 6-stelliger BIN bleiben gültig.
Die BIN verrät, zu welchem Kartennetzwerk die Karte gehört, welche Bank sie ausgegeben hat und um welches Kartenprodukt es sich handelt, etwa eine Standard- oder Goldkarte. Händler und Zahlungsdienstleister nutzen die BIN zum Beispiel, um eine Zahlung richtig weiterzuleiten.
Kontonummer des Karteninhabers
Auf die BIN folgt eine individuelle Nummer, die Ihr Kartenkonto bei der Bank kennzeichnet. Sie hat nichts mit der Kontonummer oder der IBAN Ihres Girokontos zu tun. Die Bank vergibt diese Nummer selbst. Wie viele Stellen sie hat, hängt davon ab, wie lang die BIN ist.
Prüfziffer
Die letzte Ziffer ist die Prüfziffer. Sie wird mit dem sogenannten Luhn-Algorithmus aus allen anderen Ziffern berechnet. So erkennt ein Onlineshop schon bei der Eingabe, ob Sie sich vertippt oder zwei Ziffern vertauscht haben. Die Prüfziffer hilft also gegen Eingabefehler. Vor Betrug schützt sie nicht.
So funktioniert die Berechnung am Beispiel der erfundenen Nummer 4123 4567 8901 234_:
- Sie nehmen die ersten 15 Ziffern und verdoppeln von rechts beginnend jede zweite Ziffer, also die 4, 2, 0, 8, 6, 4, 2 und 4.
- Ist ein verdoppelter Wert größer als 9, ziehen Sie 9 ab. Aus 16 wird so 7 und aus 12 wird 3.
- Sie addieren alle Ziffern. Im Beispiel ergibt das 71.
- Die Prüfziffer ist die Zahl, die zur nächsten vollen Zehnerzahl fehlt. Von 71 bis 80 fehlen 9.
Die vollständige Nummer lautet also 4123 4567 8901 2349.
Funktionsweise des Kreditkarten-Codes
Die Anfangsziffer bei Kreditkartennummern
Die erste Ziffer heißt MII (Major Industry Identifier). Sie zeigt, aus welcher Branche der Kartenherausgeber stammt.
| Erste Ziffer | Branche |
|---|---|
| 0 | ISO/TC 68 und andere Branchen |
| 1 und 2 | Fluggesellschaften und künftige Zuteilungen |
| 3 | Reise und Unterhaltung, etwa American Express und Diners Club |
| 4 und 5 | Banken und Finanzinstitute, etwa Visa und Mastercard |
| 6 | Handel und Banken |
| 7 | Mineralölindustrie und künftige Zuteilungen |
| 8 | Gesundheitswesen, Telekommunikation und künftige Zuteilungen |
| 9 | Vergabe durch nationale Normungsstellen |
Am Anfang Ihrer Kartennummer erkennen Sie auch das Kartennetzwerk:
| Kartennetzwerk | Nummer beginnt mit | Übliche Länge |
|---|---|---|
| Visa | 4 | 16 Stellen |
| Mastercard | 51 bis 55 oder 2221 bis 2720 | 15 Stellen |
| American Express | 34 oder 37 | 15 Stellen |
| Diners Club | 36, 38 oder 300 bis 305 | meist 14 Stellen |
Bedeutung von Kontonummer und Prüfziffer bei Kreditkarten
Kontonummer und Prüfziffer sorgen gemeinsam dafür, dass jede Kreditkartennummer eindeutig ist und Eingabefehler sofort auffallen. Die Kontonummer ordnet die Zahlung Ihrem Kartenkonto zu. Die Prüfziffer stellt sicher, dass die Nummer formal gültig ist. Ob eine Karte gedeckt, gesperrt oder abgelaufen ist, prüft dagegen erst die Bank bei der Freigabe der Zahlung.
Darum ist die Kreditkartennummer aufgeprägt
Früher wurden Kreditkartenzahlungen oft mit einem Abdruckgerät erfasst. Die hochgeprägten Ziffern drückten sich dabei auf einen Beleg durch. Größe und Prägung der Karten regeln die Normen ISO/IEC 7810 und ISO/IEC 7811. Heute zahlen Sie meist per Chip, kontaktlos oder online. Deshalb drucken viele Banken die Nummer inzwischen flach auf oder verzichten ganz auf die Prägung.
Erforderliche Informationen für Zahlungen mit Kreditkarte
Für eine Zahlung ohne Karte benötigen Händler meist diese Angaben:
- Ihren Namen, so wie er auf der Karte steht.
- Die vollständige Kreditkartennummer.
- Das Ablaufdatum im Format MM/JJ.
- Die Prüfnummer, auch CVV, CVC oder Kartenprüfnummer genannt. Sie hat meist 3 Ziffern auf der Rückseite, bei American Express 4 Ziffern auf der Vorderseite. Mehr dazu lesen Sie im Beitrag zum Sicherheitscode der Kreditkarte.
So schützen Sie Ihre Kreditkartennummer
Wer Ihre Kartennummer, das Ablaufdatum und die Prüfnummer kennt, kann damit unter Umständen online einkaufen. Mit ein paar einfachen Regeln senken Sie dieses Risiko deutlich:
- Geben Sie Ihre Kartendaten nur auf verschlüsselten Seiten (https) bekannter Händler ein. Tipps dazu finden Sie in unserem Beitrag Sicher online bezahlen.
- Seriöse Banken fragen Kartennummer, Prüfnummer, PIN oder TAN nie per E-Mail, SMS oder Anruf ab. Aktuelle Betrugsmaschen sammelt das Phishing-Radar der Verbraucherzentrale.
- Fotografieren Sie Vorder- und Rückseite Ihrer Karte nicht gemeinsam und speichern Sie die Daten nicht ungeschützt in Notizen oder Chats.
- Prüfen Sie Ihre Kartenumsätze regelmäßig in der App oder auf der Abrechnung.
- Nutzen Sie, wenn möglich, Apple Pay oder Google Pay. Dabei wird statt Ihrer echten Kartennummer eine Ersatznummer (Token) übertragen.
- Achten Sie an Geldautomaten auf Manipulationen. Woran Sie diese erkennen, lesen Sie im Beitrag Skimming erklärt.
Haben Sie Ihre Karte verloren oder sehen Sie Abbuchungen, die Sie nicht kennen? Dann lassen Sie die Karte sofort sperren. Das geht direkt bei Ihrer Bank oder rund um die Uhr über den Sperr-Notruf 116 116, aus dem Ausland unter +49 116 116 oder +49 30 4050 4050. Was Sie danach tun sollten, zeigt unser Ratgeber Kreditkarte verloren: Was Sie jetzt tun müssen.
Fazit
Ihre Kreditkartennummer ist mehr als eine zufällige Zahlenfolge. Die ersten Ziffern verraten Kartennetzwerk und Bank, danach folgt Ihre individuelle Kartenkontonummer und am Ende eine Prüfziffer gegen Tippfehler. Je nach Karte finden Sie die Nummer auf der Vorderseite, auf der Rückseite oder nur in der App Ihrer Bank. Für Zahlungen im Internet brauchen Sie zusätzlich Ablaufdatum und Prüfnummer (CVV oder CVC). Geben Sie diese Daten nur auf sicheren Seiten ein und lassen Sie Ihre Karte bei Verdacht auf Missbrauch sofort sperren.
Häufige Fragen zur Kreditkartennummer
Die BIN (Bank Identification Number) sind die ersten Ziffern Ihrer Kreditkartennummer. Bei neuen Karten sind es 8 Stellen, bei älteren Karten 6. Sie zeigen, welches Kartennetzwerk und welche Bank die Karte ausgegeben haben.
Schon die erste Ziffer verrät das Kartennetzwerk: Eine 4 steht für Visa, eine 5 oder 2 für Mastercard und eine 3 für American Express oder Diners Club. Welche Bank genau dahintersteht, lässt sich über die BIN ermitteln.
Steht keine Nummer auf Vorder- oder Rückseite, finden Sie die vollständige Kartennummer in der App oder im Online-Banking Ihrer Bank. Dort können Sie sie meist nach einer zusätzlichen Bestätigung anzeigen lassen.
Nein. Die Ziffern nach der BIN kennzeichnen Ihr Kartenkonto. Mit der Kontonummer oder IBAN Ihres Girokontos haben sie nichts zu tun.
Der CVV-Code, auch CVC oder Kartenprüfnummer genannt, ist ein Sicherheitscode für Zahlungen ohne Karte. Er hat meist 3 Ziffern und steht auf der Rückseite. Bei American Express hat er 4 Ziffern und steht auf der Vorderseite.
Die Prüfziffer ist die letzte Ziffer der Kartennummer. Sie wird mit dem Luhn-Algorithmus berechnet und zeigt, ob eine Nummer formal gültig ist. So fallen Tippfehler bei der Eingabe sofort auf.
Bei einer regulären Folgekarte bleibt die Nummer häufig gleich, nur Ablaufdatum und Prüfnummer ändern sich. Nach einer Sperre, etwa wegen Verlust oder Betrugsverdacht, erhalten Sie in der Regel eine neue Kartennummer.
Lassen Sie Ihre Karte sofort bei Ihrer Bank oder über den Sperr-Notruf 116 116 sperren. Prüfen Sie danach Ihre Umsätze und melden Sie unbekannte Abbuchungen Ihrer Bank. Bei Betrug sollten Sie zusätzlich Anzeige bei der Polizei erstatten.