Neue Verbraucherkreditrichtlinie 2026: Das ändert sich ab 20. November für Kreditnehmer
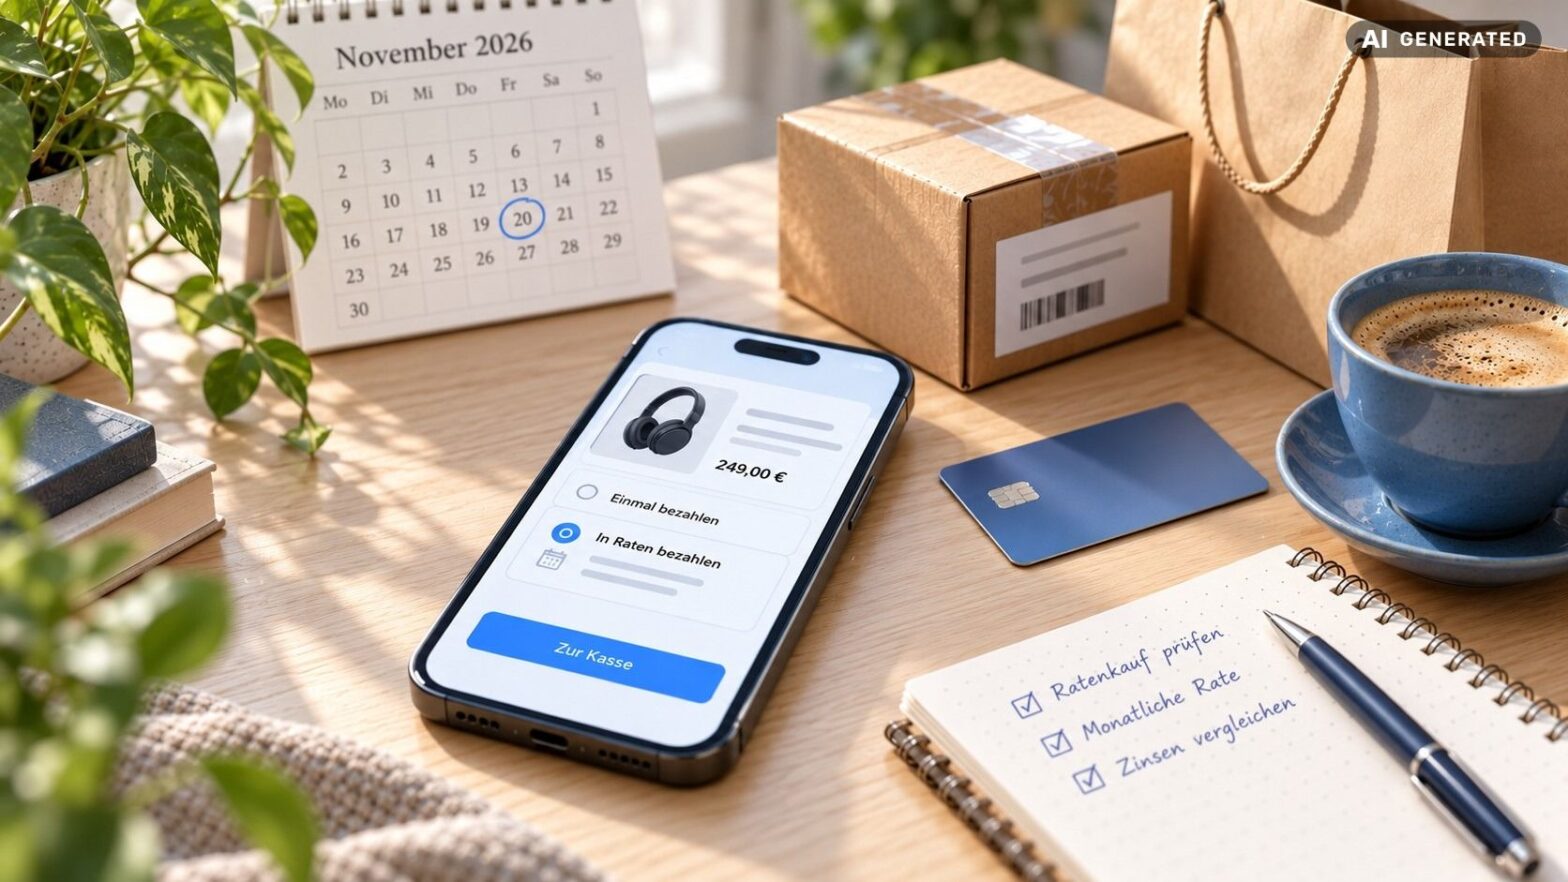
Am 20. November 2026 treten in Deutschland neue Regeln für Verbraucherkredite in Kraft. Grundlage ist die überarbeitete EU-Verbraucherkreditrichtlinie, die Richtlinie (EU) 2023/2225, oft kurz CCD2 genannt. Sie betrifft Ratenkredite und den Dispokredit und erstmals auch viele Angebote zum Ratenkauf und „Buy now, pay later“, also Modelle, bei denen Sie erst später oder in Raten bezahlen.
In diesem Beitrag erfahren Sie, was die neuen Kreditregeln 2026 konkret ändern, welche Rechte Sie dazubekommen und worauf Sie bei Ihrem nächsten Kreditvertrag achten sollten.
In Kürze
- Ab dem 20. November 2026 gelten in Deutschland neue Regeln für Verbraucherkredite.
- Auch Kleinkredite unter 200 Euro, zinsfreie Ratenkäufe und viele „Buy now, pay later“-Angebote fallen künftig unter das Verbraucherkreditrecht.
- Kreditgeber dürfen einen Kredit nur noch vergeben, wenn die Rückzahlung wahrscheinlich ist.
- Bei einer automatisierten Bonitätsprüfung können Sie eine Überprüfung durch einen Menschen verlangen.
- Bei fehlerhaften Vertragsangaben endet das Widerrufsrecht spätestens nach 12 Monaten und 14 Tagen, das sogenannte ewige Widerrufsrecht fällt damit weg.
- Wird Ihr Dispo gekündigt, muss die Bank Ihnen vor einer Vollstreckung eine Rückzahlung in 12 gleichen Monatsraten anbieten.
- Für private Ratenkredite genügt künftig die Textform, eine qualifizierte elektronische Signatur ist dann nicht mehr nötig.
Was ist die neue Verbraucherkreditrichtlinie?
Die neue EU-Verbraucherkreditrichtlinie aus dem Jahr 2023 ersetzt die alte Richtlinie von 2008. Deutschland setzt sie mit dem Gesetz zur Umsetzung der Verbraucherkreditrichtlinie um. Der Bundestag hat das Gesetz am 17. April 2026 beschlossen, verkündet wurde es am 18. Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 139).
Das Ziel ist ein besserer Schutz bei neuen, oft digitalen Kreditformen. Laut Bundesregierung werden Informationspflichten erweitert und Rechte bei der Bonitätsprüfung gestärkt. Wie wichtig das Thema ist, zeigen aktuelle Zahlen: Nach dem SCHUFA-Kreditkompass 2026 stieg die Zahl neuer Ratenkredite unter 1.000 Euro im Jahr 2025 um 11 Prozent auf 7,5 Millionen Verträge, auch durch „Buy now, pay later“.
Ab wann gelten die neuen Regeln?
Die neuen Regeln für Verbraucherkredite gelten ab dem 20. November 2026. Sie betreffen vor allem Kreditverträge, die ab diesem Tag abgeschlossen werden.
Für bestehende Verträge gilt grundsätzlich das bisherige Recht weiter. Eine wichtige Ausnahme betrifft den Dispokredit: Die neue Regel zur Rückzahlung in 12 Monatsraten nach einer Kündigung gilt laut Übergangsvorschrift auch für unbefristete Dispokredite, die schon vor dem 20. November 2026 bestanden. Bei Fragen zu Ihrem Vertrag helfen Ihre Bank oder eine Verbraucherzentrale weiter.
Welche Kredite sind neu erfasst?
Bisher waren einige Kreditformen vom Verbraucherkreditrecht ausgenommen. Diese Ausnahmen fallen weitgehend weg. Künftig gelten die Schutzregeln auch für:
- Kleinkredite unter 200 Euro.
- Zins- und gebührenfreie Kredite.
- Kredite mit einer Laufzeit von bis zu drei Monaten.
- Viele „Buy now, pay later“-Modelle, bei denen Sie später oder in Raten bezahlen.
Ein Beispiel: Sie kaufen online Kopfhörer für 150 Euro und zahlen über einen „Buy now, pay later“-Dienst zinsfrei in drei Monatsraten. Bisher fiel ein solcher Kleinkredit oft nicht unter das Verbraucherkreditrecht. Ab dem 20. November 2026 muss der Anbieter Sie vorab informieren und Ihre Kreditwürdigkeit prüfen, außerdem können Sie den Vertrag innerhalb von 14 Tagen widerrufen.
Was gilt für Rechnungskauf und Debitkarten?
Der klassische Kauf auf Rechnung bleibt ausgenommen, wenn der Händler selbst einen kostenlosen Zahlungsaufschub von höchstens 50 Tagen gewährt und kein Drittanbieter wie ein „Buy now, pay later“-Dienst beteiligt ist. Für große Onlinehändler gilt eine kürzere Frist von höchstens 14 Tagen. Ebenfalls ausgenommen sind Debitkarten mit aufgeschobener Belastung, wenn Sie den Betrag innerhalb von 40 Tagen zinsfrei und nur gegen geringe Entgelte zurückzahlen.
Wie die einzelnen Modelle funktionieren, lesen Sie in unserem Ratgeber zu Buy now, pay later und 0%-Finanzierung. Wie die Deutschen Ratenkäufe nutzen, zeigt die Netkredit24.de BNPL-Umfrage 2026.
Strengere Kreditwürdigkeitsprüfung
Künftig darf ein Kreditgeber einen Kredit nur vergeben, wenn die Rückzahlung wahrscheinlich ist. Die Prüfung stützt sich auf genaue Angaben zu Ihrem Einkommen und Ihren Ausgaben. Das gilt nun auch für viele Ratenkäufe, bei denen bisher oft keine Prüfung stattfand. Wie eine Bonitätsprüfung abläuft, erklären wir in unserem Beitrag zur Bonitätsprüfung.
Ihr Recht auf eine menschliche Prüfung
Entscheidet ein Computer automatisch über Ihre Kreditwürdigkeit, können Sie verlangen, dass ein Mensch die Entscheidung überprüft. Sie können außerdem Ihren eigenen Standpunkt darlegen. Das ist hilfreich, wenn Ihnen eine Ablehnung nicht nachvollziehbar erscheint.
Neue Grenzen beim Scoring
Auch für Bonitäts-Scores gelten ab dem 20. November 2026 neue Grenzen. Laut dem neuen § 37a Bundesdatenschutzgesetz dürfen dafür keine Daten aus sozialen Netzwerken und keine besonders sensiblen Daten wie Gesundheitsdaten genutzt werden. Für Minderjährige dürfen keine Scorewerte berechnet werden. Welche Faktoren Ihren Score heute beeinflussen, lesen Sie im Beitrag Was beeinflusst Ihren SCHUFA-Score wirklich?
Mehr Transparenz vor dem Vertragsabschluss
Vor dem Vertragsabschluss erhalten Sie künftig die „Europäischen Standardinformationen für Verbraucherkredite“, in denen die wichtigsten Eckdaten wie Kosten, Laufzeit und Raten übersichtlich zusammengefasst sind. Achten Sie besonders auf den effektiven Jahreszins. Den Unterschied zum Sollzins erklären wir im Beitrag Sollzins und effektiver Jahreszins.
Auch die Form des Vertrags wird einfacher: Für private Ratenkredite, die ab dem 20. November 2026 abgeschlossen werden, genügt die Textform, zum Beispiel per E-Mail. Eine qualifizierte elektronische Signatur (QES), also eine elektronische Unterschrift mit der gleichen Wirkung wie eine handschriftliche, ist dann nicht mehr nötig. Für Immobilienkredite gilt diese Erleichterung nicht.
Vorausgefüllte Auswahlkästchen für Zusatzprodukte sind nicht mehr erlaubt. Möchten Sie zum Beispiel eine Restschuldversicherung abschließen, setzen Sie das Häkchen dafür künftig selbst.
Widerrufsrecht: Höchstfrist statt „ewigem“ Widerrufsrecht
Bei fehlerhaften Vertragsangaben endet das Widerrufsrecht künftig spätestens 12 Monate und 14 Tage nach Vertragsschluss. Bisher war ein Widerruf in solchen Fällen unter Umständen zeitlich unbegrenzt möglich, oft „ewiges Widerrufsrecht“ genannt. Die Höchstfrist gilt nicht, wenn Sie gar nicht über Ihr Widerrufsrecht belehrt wurden. Die normale Widerrufsfrist von 14 Tagen bleibt bestehen. Mehr dazu lesen Sie im Beitrag Kredit widerrufen nach der Unterschrift.
Neu ist auch ein Widerrufsrecht für Dispokredite. Eine weitere Neuerung aus einem anderen Gesetz betrifft den Widerrufsbutton bei Online-Verträgen. Was es damit auf sich hat, erklärt unser Beitrag Widerrufsbutton wird Pflicht.
Dispo und Zahlungsschwierigkeiten: Was sich ändert
Kündigt Ihre Bank den Dispokredit, muss sie Ihnen vor einer Zwangsvollstreckung anbieten, den genutzten Betrag in 12 gleichen Monatsraten zurückzuzahlen. Dabei gilt der Dispozins, zusätzliche Kosten dürfen nicht anfallen. Sie können auch früher zurückzahlen. Das gilt auch für bestehende unbefristete Dispokredite. Wann ein Dispo teurer ist als ein Ratenkredit, zeigt unser Vergleich Ratenkredit oder Dispokredit.
Bei Zahlungsschwierigkeiten müssen Kreditgeber künftig zunächst angemessene Lösungen prüfen, zum Beispiel eine Ratenpause oder eine längere Laufzeit, bevor sie eine Forderung zwangsweise durchsetzen. Wenn Sie absehen, dass Sie eine Rate nicht zahlen können, melden Sie sich früh bei Ihrem Kreditgeber und nutzen Sie bei Bedarf eine kostenlose Schuldnerberatung. Hinweise dazu finden Sie im Beitrag Ich kann den Kredit nicht zurückzahlen.
Neu ist außerdem eine gesetzliche Zinsobergrenze: Ein Kreditvertrag ist nichtig, wenn der effektive Jahreszins mehr als doppelt so hoch ist wie der marktübliche Zins oder diesen um mehr als 12 Prozentpunkte übersteigt. Bisher ergaben sich solche Grenzen nur aus Gerichtsurteilen.
Überblick: Bisher und ab dem 20. November 2026
| Bereich | Bisher | Ab 20.11.2026 |
|---|---|---|
| Kleinkredite unter 200 Euro | Weitgehend ausgenommen | Verbraucherkreditrecht gilt |
| Buy now, pay later | Oft ohne Bonitätsprüfung | Viele Modelle gelten als Kredit |
| Bonitätsprüfung | Kredit, wenn keine erheblichen Zweifel bestehen | Rückzahlung muss wahrscheinlich sein |
| Automatisierte Entscheidung | Allgemeine Datenschutzregeln | Anspruch auf Prüfung durch einen Menschen |
| Widerruf bei fehlerhaften Angaben | Unter Umständen zeitlich unbegrenzt | Höchstens 12 Monate und 14 Tage |
| Gekündigter Dispo | Betrag in der Regel sofort fällig | Angebot über 12 gleiche Monatsraten |
| Überhöhte Zinsen | Grenzen nur aus Gerichtsurteilen | Gesetzliche Zinsobergrenze |
Was bedeutet das für Sie als Kreditnehmer?
Die neuen Regeln stärken Ihre Rechte. Mit diesen Tipps nutzen Sie sie gut:
- Lesen Sie die Europäischen Standardinformationen genau, denn dort stehen die wichtigsten Eckdaten Ihres Kredits.
- Vergleichen Sie Angebote immer über den effektiven Jahreszins, weil er die Gesamtkosten abbildet.
- Planen Sie auch kleine Ratenkäufe fest in Ihr Monatsbudget ein.
- Rechnen Sie damit, dass Anbieter häufiger nach Einkommen und Ausgaben fragen, und halten Sie Nachweise bereit.
- Fordern Sie eine menschliche Prüfung an, wenn Ihnen eine automatisierte Entscheidung unklar ist.
- Melden Sie sich früh bei Ihrem Kreditgeber, wenn sich Zahlungsprobleme abzeichnen.
Weitere unabhängige Hinweise bieten die BaFin zum Ratenkredit und die Verbraucherzentrale zu „Buy now, pay later“. Die BaFin berichtet etwa, dass rund ein Viertel der befragten Nutzer solcher Angebote ungeplant eingekauft hat.
Fazit
Ab dem 20. November 2026 gelten in Deutschland klarere Regeln für Verbraucherkredite. Kleinkredite und viele Ratenkäufe werden besser geregelt, die Bonitätsprüfung wird gründlicher und Sie erhalten neue Rechte bei automatisierten Entscheidungen, beim Widerruf und beim Dispo.
Ein Kredit bleibt dennoch eine finanzielle Verpflichtung über die gesamte Laufzeit. Prüfen Sie deshalb vor jedem Vertrag, ob die Rate dauerhaft in Ihr Budget passt. Netkredit24.de informiert Sie weiter über wichtige Änderungen rund um Kredite und Finanzen.
Häufige Fragen (FAQ)
In Deutschland gelten die neuen Regeln ab dem 20. November 2026. Das Umsetzungsgesetz wurde am 18. Mai 2026 im Bundesgesetzblatt verkündet.
CCD2 steht für „Consumer Credit Directive 2“. Gemeint ist die überarbeitete EU-Verbraucherkreditrichtlinie (EU) 2023/2225, die die Richtlinie von 2008 ablöst. Eine kurze Erklärung finden Sie auch in unserem Kredit-Glossar.
Viele „Buy now, pay later“-Modelle fallen ab dem 20. November 2026 unter das Verbraucherkreditrecht. Dann gelten zum Beispiel Informationspflichten und eine Kreditwürdigkeitsprüfung. Der klassische Rechnungskauf mit kurzer Zahlungsfrist bleibt in vielen Fällen ausgenommen.
Für bestehende Verträge gilt grundsätzlich das bisherige Recht. Eine Ausnahme ist der Dispokredit: Die Rückzahlung in 12 Monatsraten nach einer Kündigung gilt auch für unbefristete Dispokredite, die schon vor dem 20. November 2026 bestanden. Im Einzelfall helfen Ihre Bank oder eine Verbraucherzentrale weiter.
Kreditgeber prüfen künftig genauer, ob Sie die Raten tragen können. Das soll vor Überschuldung schützen. Wer vollständige und aktuelle Angaben zu Einkommen und Ausgaben macht, erleichtert die Prüfung.
Sie können verlangen, dass ein Mensch die Entscheidung überprüft, und Ihren eigenen Standpunkt darlegen. Fragen Sie außerdem nach einer Erklärung, wie die Entscheidung zustande kam, und prüfen Sie Ihre gespeicherten SCHUFA-Daten mit einer kostenlosen Datenkopie.
Für neue Dispokredite gibt es ein Widerrufsrecht. Kündigt die Bank den Dispo, muss sie Ihnen vor einer Vollstreckung eine Rückzahlung in 12 gleichen Monatsraten zum Dispozins ohne Zusatzkosten anbieten. Das gilt auch für bestehende unbefristete Dispokredite.