Kredite für Frauen: Zahlen Frauen mehr für ihren Kredit?
Verbrauchergerechtes Scoring oder intransparente Systeme? Es klingt unglaublich: Frauen zahlen höhere Kreditzinsen als Männer. Ist dies ein Fall von Diskriminierung? Wie ist das in unserer modernen Gesellschaft möglich? Diese Benachteiligung oder Bias führt auf verschiedene Faktoren bei Frauen und Finanzen zurück: automatisierte Entscheidungssysteme (ADM-System), Kreditausfallrisiko, Einkünfte, Sicherheiten, Nutzung der Kreditkarte und Immobilienbesitz hatten Einfluss auf die Marktanalysen.
Das Wichtigste auf einen Blick:
- Kredithistorie: Pünktlich zurückgezahlte Kredite oder Kreditkarten können den Score verbessern
- Sicherheiten senken Zinsen: Immobilie, Sparverträge oder Mitkreditnehmer verbessern die Konditionen
- Frauen als zuverlässige Kreditnehmerinnen: Statistisch haben Frauen niedrige Kreditausfallraten
- Intransparente Scoring-Modelle: Sie entscheiden Ihren Zinssatz bei der Kreditvergabe
- KfW-Kredite und Mikrokredite: Förderprogramme erleichtern Gründerinnen die Kreditaufnahme
Über Netkredit24
Machen Sie sich die Kreditaufnahme leichter mit NetKredit24. Übermitteln Sie gebührenfrei Ihre Anfrage und prüfen Sie die Konditionen mehrerer Kreditgeber. Wir helfen Ihnen bei der Auswahl eines passenden Kredits von 100 bis 250.000 Euro. Erforderlich sind lediglich wenige Infos – nutzen Sie dafür das kurze Online-Formular auf unserer Webseite mit Angaben zu Ihren Kontaktdaten, dem Kreditbetrag und der gewünschten Laufzeit.
Achtung! Kreditaufnahme kostet Geld.
Werden Frauen bei der Kreditvergabe tatsächlich benachteiligt?
Ob es sich um die Buchhaltungs-App, Dating-App oder personalisierte Trainingspläne der Fitness-App handelt, Algorithmen sind unsere täglichen cleveren Helfer im Alltag. So sind auch automatisierte Entscheidungssysteme (ADM-Systeme) oder Algorithmen seit vielen Jahren aus dem Finanzwesen nicht mehr wegzudenken. Ohne sie wäre die Kreditvergabe über Online-Banking nahezu unmöglich. Diese Algorithmen haben das traditionelle Bankgespräch größtenteils ersetzt.
Dass diese Automatisierung zu höheren Zinsen für Frauen führt, verneinen die Banken. Denn das Kredit-Scoring sei fair und ermittelt die statistische Wahrscheinlichkeit, ob ein potenzieller Kreditnehmender den jeweiligen Kredit zurückzahlt. Dazu ermitteln die Kreditinstitute folgende Kriterien:
- Regelmäßige Einkünfte
- Regelmäßige Ausgaben
- bestehende Kredite
- Kreditanfragen anstelle von Anfrage Kreditkonditionen
- Kredithistorie
- Zahlungsmoral Rechnungen
- Anzahl an Girokonten und Kreditkarten
- Höhe des Dispositionskredits
Aus Sicht von Verbraucherschützern jedoch, werden Frauen beim Kredit-Scoring und den zugrunde liegenden Algorithmen benachteiligt. Ein wesentlicher Faktor ist der Gender Pay Gap, da Frauen im Durchschnitt ein geringeres Gehalt als Männer erhalten, was ihre Bonitätseinstufung negativ beeinflussen kann. Zusätzlich führen Teilzeitbeschäftigung und Elternzeit häufig zu einem niedrigeren Einkommen oder lückenhaften Erwerbsbiografien, was sich ebenfalls auf die Kreditwürdigkeit auswirkt.
Ein weiterer Aspekt ist das Finanz- und Kreditverhalten: Frauen nehmen im Durchschnitt seltener Kredite oder Kreditkarten in Anspruch, wodurch sie weniger Zahlungshistorie aufbauen. Da Kredit-Scoring-Modelle eine lange und regelmäßige Nutzung von Krediten positiv bewerten, kann dies dazu führen, dass Frauen trotz solider finanzieller Verhältnisse schlechtere Bewertungen erhalten.
Was stimmt denn nun über die Benachteiligung von Frauen beim Kredit?
Unbestritten ist: die Kredit-Score Berechnung ist intransparent. Kein Verbraucher kann im Detail erkennen, welche Faktoren Einfluss auf den Zinssatz haben. Daher kann ein Test auf einem Vergleichsportal insofern stattfinden, als unter gleichen Bedingungen Kreditangebote für einen Mann und von einer Frau gerechnet wird. Die Kreditangebote unterscheiden sich nicht. Jedoch…
im wahren Leben sind Lebensbiografien so verschieden wie Omas Rezepte und da liegt der Hund im Pfeffer. Im Durchschnitt aller Kreditnehmer ist das Einkommen von Frauen geringer. Weniger verfügbares Kapital für die Kreditrate bedeutet bei gleicher Rate eine höhere Kreditsumme im Durchschnitt der männlichen Kreditsuchenden. Frauen nutzen seltener Ratenkredite und Kreditkartenzahlung. Das wirkt sich negativ aus. Denn paradoxerweise führen zurückgeführte Darlehen und Kreditkartenschulden für die meisten oder sogar alle Scorings zu einer höheren Kreditwürdigkeit: Dich kenn ich, dir geb ich Kredit.
Welchen Einfluss hat die SCHUFA auf die Konditionen des Ratenkredits?
Die SCHUFA spielt eine zentrale Rolle bei der Kreditvergabe und beeinflusst maßgeblich die Konditionen eines Ratenkredits, insbesondere den Zinssatz. Kreditinstitute nutzen die SCHUFA-Bewertung, um das Ausfallrisiko eines Antragstellers einzuschätzen.
Auf der offiziellen Website können Sie Ihren SCHUFA-Score in einer Simulation berechnen. Die SCHUFA fragt dabei nicht nach dem Geschlecht, doch Frauen können hier dennoch aufgrund struktureller Nachteile in der Arbeitswelt benachteiligt werden.
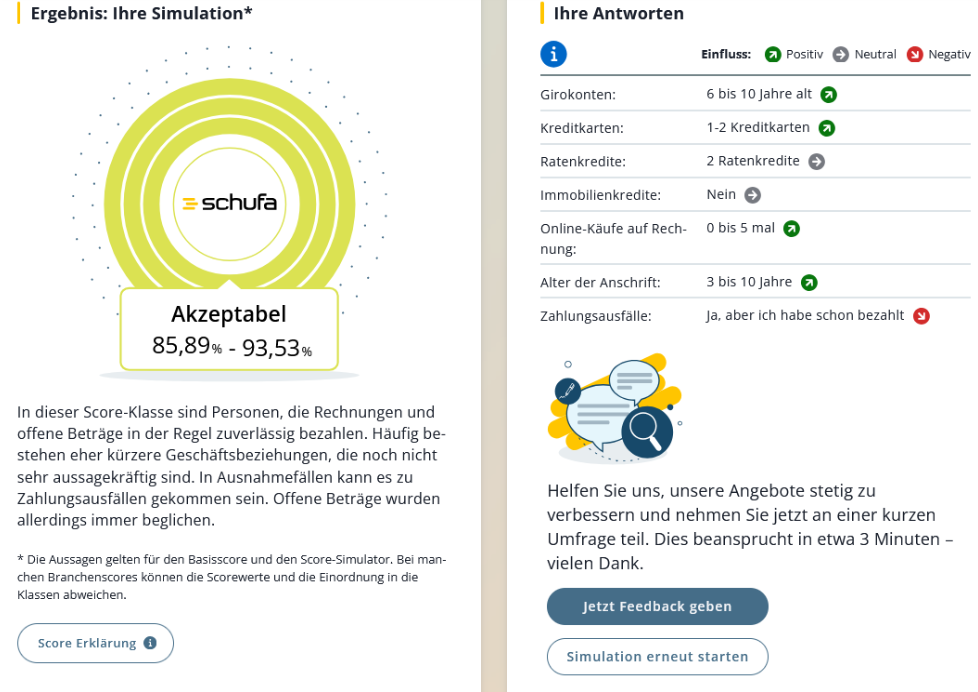
Da die SCHUFA regelmäßige Kreditzahlungen positiv bewertet, wirkt sich die Tatsache, dass Frauen statistisch gesehen seltener Kredite oder Kreditkarten nutzen, nachteilig auf ihren Score aus – selbst wenn sie finanziell zuverlässig sind. Dadurch erhalten Frauen oft schlechtere Konditionen oder höhere Zinssätze, obwohl ihre finanzielle Stabilität nicht zwangsläufig schlechter ist als die von Männern.
Dann fragen wir den Staat und die Wissenschaft
Die Experten des Sachverständigenrats für Verbraucherfragen beriet 2018 die Bundesregierung. Sie stellten eine Diskriminierung fest. Damals hatten die ADM-Systeme aufgrund der trainierten historischen Daten das Muster erkannt, dass Frauen in Deutschland schlechtere Bedingungen für Finanzierungen erhielten und dies für zukünftige Anfragen übernahmen. Lange Rede, mit sehr viel Sinn: Diese Benachteiligung ist nicht erlaubt.
Benachteiligung bei der Kreditvergabe – Mythos oder Realität?
Banken betonen, dass Kredit-Scoring geschlechtsneutral ist, doch Verbraucherschützer sehen strukturelle Nachteile für Frauen. Der Gender Pay Gap, Teilzeitbeschäftigung und Elternzeit senken das Einkommen – ein entscheidender Faktor für die Kreditwürdigkeit. Zudem nutzen Frauen seltener Kredite oder Kreditkarten, wodurch ihnen eine positive Zahlungshistorie fehlt.
Die SCHUFA fragt zwar nicht nach dem Geschlecht, bewertet aber regelmäßige Kreditzahlungen positiv. Da Frauen weniger oft Darlehen aufnehmen, können sie schlechtere Konditionen erhalten. Historische Daten haben gezeigt, dass Algorithmen diese Muster übernahmen. Doch Diskriminierung ist nicht erlaubt – es ist davon auszugehen, dass Regulierungen Banken zur Korrektur gezwungen haben.
8 Tipps, wie Frauen ihre Chancen auf einen günstigen Kredit verbessern
- Frauen gelten als zuverlässigere Kreditnehmerinnen. Daher sind sie eine bevorzugte Zielgruppe. Jedes Kreditinstitut hat als oberste Priorität, Kreditausfälle zu vermeiden – ein Punkt, bei dem Bankkundinnen oft überzeugen.
- Verschuldung ist in unserer Gesellschaft negativ behaftet. Gleichzeitig erfordern Kreditverhandlungen viel Vertrauen, da Kreditsuchende persönliche Informationen preisgeben. Ein Gespräch zwischen einer Kundin und einer Kreditberaterin findet daher oft auf Augenhöhe statt.
- Planen Sie den Kreditbetrag realistisch: Berechnen Sie Ihren tatsächlichen Bedarf inklusive eines kleinen Puffers, damit keine teure Nachfinanzierung nötig wird. Jeder zusätzliche Euro Kredit kostet Zinsen.
- Frauen können Vergleichsportale wie Netkredit24 nutzen, um unabhängig Kreditangebote zu vergleichen, und mögliche Benachteiligungen durch transparente Konditionen und neutrale Vergleiche zu umgehen. Durch den Zugriff auf zahlreiche Banken und Finanzdienstleister sehen sie, welche Konditionen für ihre Situation möglich sind. Die Bonitätsprüfung erfolgt dabei weiterhin durch die jeweilige Bank.
- Bei geringerem Einkommen kann ein kleinerer Kreditbetrag oder eine längere Laufzeit die Rate tragbar machen. Prüfen Sie aber immer die Gesamtkosten, denn eine längere Laufzeit erhöht die Zinsen insgesamt.
- Günstigere Zinsen locken bei einem zweiten Kreditnehmer, wie einem Mitgesellschafter oder Ehepartner.
- Kreditgeber lieben Sicherheiten. Wenn Sie ein Sparschwein im Hintergrund, wie Sparverträge; Kapital-Versicherungen, Wertpapierdepot oder ein schuldenfreies Auto besitzen, nutzen Sie diese, bevor der Kreditantrag abgelehnt wird. Besitzer einer Immobilie haben den Königsweg, sie können eine abgezahlte Grundschuld abtreten und so den Zinssatz massiv senken.
- Unser letzter Experten-Tipp ist der KfW. Von dieser staatlichen Förderbank erhalten Sie für Ihren Neubau oder Sanierung, Existenzgründerinnen, Studium oder Weiterbildung Ihren Kredit. Somit reduziert sich das Risiko für die Bank und kann zur Senkung der Zinskosten führen.
Welche speziellen Kreditangebote sind für Frauen attraktiv?
Frauen stehen bei der Finanzierung von Unternehmensgründungen oder größeren Anschaffungen oft vor besonderen Herausforderungen. Während klassische Bankkredite für jeden zugänglich sind, gibt es dennoch spezielle Angebote, die Gründerinnen, Selbstständige oder Frauen mit familiären Verpflichtungen gezielt unterstützen. Hierbei fallen Mikrokredite für den Start in die Selbstständigkeit, Förderprogramme oder vergünstigte Kreditkonditionen ins Auge.
Erleichterter Zugang zu Mikrokrediten – eine Chance für Gründerinnen
Das Bundesministerium für Arbeit und Soziales unterstützt kleine und mittlere Unternehmen mit dem Mikrokreditfonds Deutschland. Dieser ermöglicht Finanzierungen von bis zu 25.000 Euro für Betriebe, die keinen Zugang zu klassischen Bankkrediten haben. Besonders profitieren Gründerinnen mit Kleinunternehmen und Unternehmerinnen mit Migrationshintergrund von dieser Finanzierung. Wie bei herkömmlichen Krediten sind Bonität und wirtschaftliche Tragfähigkeit entscheidend für die Bewilligung. Zusätzlich bieten einige Bundesländer gezielte Förderprogramme an, wie „First Step Advance! Fellbach“ oder „Go EGON Go“.
Der Hausfrauenkredit: Chancen und Risiken
Als „Hausfrauenkredit“ werden Kredite für Personen mit geringem oder keinem eigenen Einkommen bezeichnet. Ohne eigenes Einkommen ist ein Kredit allerdings kaum möglich, denn Banken müssen prüfen, ob die Rate dauerhaft bezahlt werden kann. In der Praxis ist meist ein Mitantragsteller mit Einkommen nötig, etwa der Ehepartner. Angebote, die mit vereinfachter Prüfung ohne Einkommen werben, sollten Sie kritisch prüfen.
Kreditvergleich: So finden Frauen die besten Konditionen
Vor der Kreditaufnahme ist ein sorgfältiger Kreditvergleich für Frauen, wie für jeden anderen Kreditnehmer auch, essenziell. So finden Sie passende Konditionen und Finanzierungsangebote. Hilfreich und zeitsparend sind Online-Kreditvergleiche wie Netkredit24.de, wo Sie mit einer schnellen Online-Anfrage verschiedene Laufzeiten, Kreditsummen, Modalitäten für Rückzahlung und Sondertilgung eines Ratenkredits vergleichen. Wer sich über Online-Kredit-Vergleiche informiert, spart Kosten und Zeit für Termine in verschiedenen Bankfilialen.
Achtung! Kreditaufnahme kostet Geld
Fazit: So finden Frauen faire Kreditbedingungen
Frauen haben verschiedene Möglichkeiten, ihre Chancen auf günstige Kredite zu verbessern. Als zuverlässige Kreditnehmerinnen sind Sie für Banken interessant. Eine gründliche Vorbereitung auf Kreditgespräche, Sicherheiten in der Hinterhand haben, können die Konditionen verbessern. Für Gründerinnen und Unternehmerinnen bieten Mikrokredite und staatliche Förderprogramme wie der Mikrokreditfonds Deutschland attraktive Finanzierungsmöglichkeiten.
Ein sorgfältiger Kreditvergleich, insbesondere über Online-Plattformen, ist für alle Kreditsuchende empfehlenswert, um die besten individuellen Konditionen zu finden. Letztendlich können Frauen durch informiertes und strategisches Vorgehen ihre Position bei der Kreditaufnahme stärken und faire Finanzierungsbedingungen erzielen.
Es gibt derzeit keine Nachweise, dass Frauen aufgrund von Risikofaktoren wie Elternzeit, Teilzeitarbeit oder Karriereunterbrechungen, die mit der Familienplanung verbunden sind, beim Kreditaufnahmeprozess weiterhin benachteiligt werden. Sicher ist jedoch, dass eine im Allgemeinen weniger vorteilhafte Berufsbiografie zu ungünstigeren Finanzierungsbedingungen führt. Dennoch zeigen Studien, dass Frauen oft als zuverlässigere Kreditnehmerinnen gelten und niedrigere Ausfallraten aufweisen.